
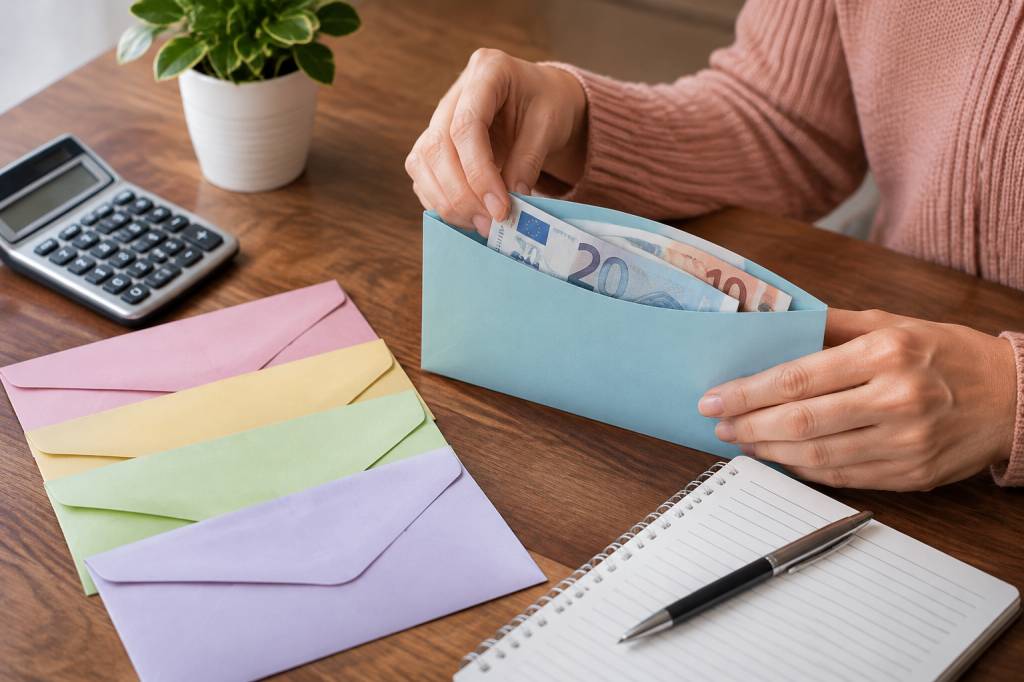
À la fin du mois, vous avez l’impression que votre argent s’est volatilisé sans laisser d’adresse ? Entre les courses, les sorties, les factures et les petits achats « juste cette fois », il n’est pas toujours facile de savoir où passe son budget. La méthode des enveloppes budgétaires propose une solution simple : donner une mission précise à chaque euro avant de le dépenser.
Cette méthode ne demande ni logiciel compliqué ni diplôme en comptabilité. Elle peut même vous aider à mettre de côté de l’argent pour un projet, sans renoncer à tous les petits plaisirs. Voici comment l’adopter, l’adapter à votre quotidien et éviter les pièges les plus courants.
La méthode des enveloppes, qu’est-ce que c’est exactement ?
Le principe est de répartir votre argent disponible entre plusieurs catégories de dépenses, en leur attribuant un montant défini à l’avance. À l’origine, on plaçait les sommes en espèces dans des enveloppes portant des noms comme « courses », « sorties » ou « vêtements ». Quand une enveloppe était vide, la dépense correspondante devait attendre le mois suivant.
Aujourd’hui, vous pouvez conserver cette méthode avec de vraies enveloppes, ou la suivre dans un carnet, un tableau ou votre application bancaire. L’essentiel n’est pas le support : c’est de voir clairement ce que vous pouvez dépenser dans chaque catégorie.
Par exemple, une fois le loyer, les factures et les autres dépenses incontournables pris en compte, vous pourriez réserver 400 euros aux courses, 100 euros aux sorties, 60 euros aux transports et 80 euros aux achats personnels. Ces montants sont des exemples, pas des règles : votre budget doit correspondre à vos revenus et à votre mode de vie.
Pourquoi cette méthode peut vous aider à économiser
La carte bancaire rend les paiements faciles, parfois un peu trop. Un achat de 12 euros par-ci, un repas pris à l’extérieur par-là, et le compte baisse sans qu’on s’en rende vraiment compte. Les enveloppes rendent les limites plus visibles. Vous savez combien il vous reste pour les loisirs ou les repas, sans avoir à deviner en consultant votre solde général.
Elles vous obligent aussi à faire des choix avant le moment de l’achat. Si l’enveloppe « sorties » contient 40 euros et que vous avez déjà prévu deux activités, vous pouvez décider si une troisième vaut vraiment la peine. Ce n’est pas une interdiction : c’est un moyen de dépenser en accord avec vos priorités.
Enfin, cette méthode peut réduire les achats impulsifs. Voir une somme diminuer, surtout lorsqu’on paie en espèces, aide à ressentir plus concrètement le coût d’un achat. Cela peut faire réfléchir avant d’ajouter au panier un objet qui semblait indispensable cinq minutes plus tôt.
Commencez par observer vos dépenses
Avant de créer vos enveloppes, prenez le temps de regarder vos dépenses réelles. Pendant un mois, notez vos achats ou consultez vos relevés bancaires. Classez les dépenses dans quelques grandes familles : logement, factures, alimentation, transports, santé, loisirs, vêtements et épargne, par exemple.
Cette étape peut réserver des surprises. Vous pensiez dépenser 250 euros en courses, mais vos tickets indiquent plutôt 380 euros ? Ce n’est pas un échec : c’est une information utile pour construire un budget réaliste. Un montant décidé au hasard sera difficile à tenir, même avec toute la bonne volonté du monde.
Repérez également les dépenses qui reviennent chaque année ou à certaines périodes : assurance, rentrée scolaire, entretien de la voiture, cadeaux de fin d’année ou vacances. Elles ne sont pas mensuelles, mais elles sont prévisibles. Les oublier dans votre budget peut transformer une dépense normale en mauvaise surprise.
Construisez des enveloppes adaptées à votre quotidien
Commencez par calculer vos revenus mensuels réellement disponibles. Retirez ensuite les dépenses fixes, comme le loyer, les remboursements de prêt et les abonnements que vous gardez. Pensez aussi aux factures dont le montant varie, comme l’électricité ou l’eau : utilisez une estimation prudente plutôt que le montant d’un mois particulièrement bas.
Répartissez le reste entre vos dépenses variables, vos projets et votre épargne. Inutile de créer vingt enveloppes dès le départ. Trop de catégories rendent la méthode lourde à suivre. Pour commencer, six à huit enveloppes suffisent souvent.
-
Courses et produits du quotidien : alimentation, produits ménagers et articles d’hygiène.
-
Transports : carburant, titres de transport, stationnement ou petits frais liés à la voiture.
-
Sorties et loisirs : restaurant, cinéma, activités et sorties en famille.
-
Achats personnels : vêtements, livres, décoration ou petits plaisirs.
-
Dépenses à prévoir : cadeaux, entretien, rentrée scolaire ou frais annuels.
-
Épargne et projets : vacances, achat important ou constitution d’une réserve de sécurité.
Votre budget doit totaliser exactement vos revenus disponibles. Si les montants dépassent ce que vous gagnez, il faut ajuster certaines catégories avant de commencer. Si une enveloppe reste régulièrement remplie à la fin du mois, vous pourrez aussi revoir son montant.
Un exemple concret pour mieux visualiser
Imaginons un foyer qui dispose de 2 600 euros par mois après impôts. Les dépenses fixes représentent 1 500 euros. Il reste donc 1 100 euros à répartir pour les dépenses variables, les projets et l’épargne. Le foyer peut, par exemple, prévoir 400 euros pour les courses, 150 euros pour les transports, 180 euros pour les loisirs et les achats personnels, 120 euros pour les dépenses annuelles et 250 euros pour l’épargne.
Si les courses coûtent finalement 430 euros, il faut décider d’où viennent les 30 euros supplémentaires. Peut-être peut-on réduire les sorties ce mois-ci, ou utiliser une petite marge prévue pour les imprévus. L’important est de choisir consciemment, plutôt que de laisser le dépassement s’accumuler sans savoir comment le compenser.
À l’inverse, si vous dépensez seulement 350 euros en courses, ne vous sentez pas obligé de dépenser le reste. Vous pouvez transférer les 50 euros vers une enveloppe « vacances » ou les garder pour un mois plus chargé. Chaque économie, même modeste, peut servir un objectif précis.
Espèces ou suivi numérique : choisissez votre formule
Les enveloppes physiques conviennent bien aux dépenses du quotidien, notamment aux courses et aux loisirs. Le montant restant est visible d’un coup d’œil, et vous pouvez laisser vos autres moyens de paiement à la maison pour limiter les tentations. En revanche, garder beaucoup d’espèces sur soi n’est pas toujours pratique ni sécurisant.
La version numérique peut se faire dans un cahier, un tableau ou des outils de suivi proposés par certaines banques. Vous inscrivez un montant de départ pour chaque catégorie, puis vous déduisez les achats au fur et à mesure. Certaines banques permettent aussi de créer plusieurs espaces d’épargne, mais vérifiez les conditions et les frais éventuels avant de les utiliser.
Il est tout à fait possible de mélanger les deux approches. Par exemple, vous pouvez utiliser une enveloppe en espèces pour les sorties et suivre les dépenses de courses dans un tableau. Choisissez la solution qui sera facile à tenir dans la durée, pas celle qui semble la plus parfaite sur le papier.
Que faire quand une enveloppe est vide ?
La règle de base est simple : arrêtez les dépenses dans cette catégorie jusqu’à la prochaine période budgétaire. Si l’enveloppe des loisirs est vide, vous pouvez choisir une activité gratuite plutôt que de prendre l’argent destiné aux factures ou à l’alimentation.
Mais la vie ne suit pas toujours le budget prévu. Une dépense urgente peut survenir, ou le prix de certains produits peut augmenter. Dans ce cas, réajustez les enveloppes en gardant une trace du transfert. Si vous prenez 25 euros dans l’enveloppe « vêtements » pour compléter les courses, notez-le. Vous saurez où est passé l’argent et pourrez vérifier si le montant consacré aux courses doit être revu.
Évitez toutefois de déplacer de l’argent sans arrêt pour financer chaque envie du moment. La méthode perdrait alors son intérêt. Fixez-vous une règle simple : les changements sont possibles, mais ils doivent être justifiés et visibles.
Prévoyez les dépenses irrégulières et les imprévus
Les dépenses annuelles sont souvent responsables des budgets qui déraillent. Pour les anticiper, estimez leur coût sur l’année, puis divisez-le par douze. Si vous dépensez environ 600 euros par an en cadeaux et événements, vous pouvez mettre de côté 50 euros par mois dans une enveloppe dédiée.
La même logique fonctionne pour des vacances, l’entretien de la voiture ou les fournitures scolaires. En répartissant l’effort sur plusieurs mois, vous évitez de devoir tout payer au dernier moment. Attention toutefois à ne pas confondre une dépense prévisible avec une urgence : une révision de voiture planifiée mérite sa propre enveloppe.
Si vos moyens le permettent, constituez aussi une réserve pour les imprévus, distincte de l’argent consacré aux loisirs. Elle peut servir en cas de réparation urgente ou de dépense de santé inattendue. Commencez avec un montant réaliste, même modeste, et faites-le progresser petit à petit.
Les erreurs fréquentes à éviter
-
Fixer des montants irréalistes : réduire de moitié le budget des courses dès le premier mois risque surtout de vous décourager. Ajustez progressivement à partir de vos dépenses réelles.
-
Oublier les paiements automatiques : abonnements, assurances et factures doivent être comptés, même si vous ne les payez pas avec une enveloppe physique.
-
Créer trop de catégories : commencez simplement et ajoutez une enveloppe seulement si elle répond à un vrai besoin.
-
Considérer un dépassement comme un échec : le premier budget est souvent imparfait. Le but est d’apprendre et de corriger, pas de culpabiliser.
-
Compter deux fois la même somme : l’argent mis de côté pour une facture annuelle n’est plus disponible pour les sorties. Attribuez chaque euro à une seule destination.
Faites le point régulièrement sans vous compliquer la vie
Réservez dix minutes par semaine pour vérifier vos enveloppes et vos dépenses. Vous pouvez vous demander : combien reste-t-il pour les courses ? Une dépense est-elle arrivée plus tôt que prévu ? Faut-il adapter une catégorie ? Un petit suivi régulier évite de découvrir un gros écart à la fin du mois.
À la fin de chaque période, comparez votre budget prévu à ce que vous avez réellement dépensé. Si une catégorie dépasse souvent, augmentez son montant en réduisant une autre dépense moins prioritaire. Si une enveloppe conserve systématiquement de l’argent, transférez une partie vers un projet ou une réserve.
La méthode des enveloppes n’a pas besoin d’être parfaite pour être utile. Commencez avec quelques catégories, observez vos habitudes et ajustez les montants au fil du temps. Le plus important est de reprendre la main sur vos choix : savoir ce que vous pouvez dépenser, ce que vous souhaitez économiser et ce qui compte vraiment pour vous. Votre argent ne disparaîtra peut-être pas tout seul, mais au moins, vous saurez où il est allé.